Giá vàng phục hồi nhẹ sau khi lao dốc khoảng 3% trong phiên trước, nhưng vẫn hướng tới tuần giảm sâu nhất trong nhiều tuần. Đồng và nhiều kim loại công nghiệp tiếp tục chịu sức ép từ đồng USD mạnh lên, triển vọng lãi suất Mỹ tăng và những lo ngại về nhu cầu tiêu thụ. Giá dầu phục hồi nhờ căng thẳng địa chính trị trong khi nhóm nông sản chủ yếu đi xuống do đồng bạc xanh tăng giá và triển vọng nguồn cung được cải thiện.
Giá dầu phục hồi mạnh
Thị trường dầu mỏ trải qua những nhịp biến động mạnh trong phiên 12/11 khi lo ngại về nguồn cung tại Trung Đông và Nga tiếp tục đối trọng với áp lực từ sản lượng dầu thô gia tăng. Giá dầu Brent có thời điểm tăng 1,2 USD, tương đương 1,3%, lên 93,96 USD/thùng, trong khi dầu thô WTI của Mỹ tăng 53 cent, tương đương 0,6%, lên 87,06 USD/thùng. Ở một thời điểm giao dịch khác, Brent tăng 65 cent lên 93,40 USD/thùng, còn WTI tăng 1 cent lên 86,54 USD/thùng.
Sang phiên 13/11, giá dầu tiếp tục tăng mạnh, Brent vượt ngưỡng 96 USD/thùng, WTI vượt 89 USD/thùng. Tuy nhiên sau đó giá giảm và vẫn đang biến động lên xuống do áp lực giảm giá vẫn còn.
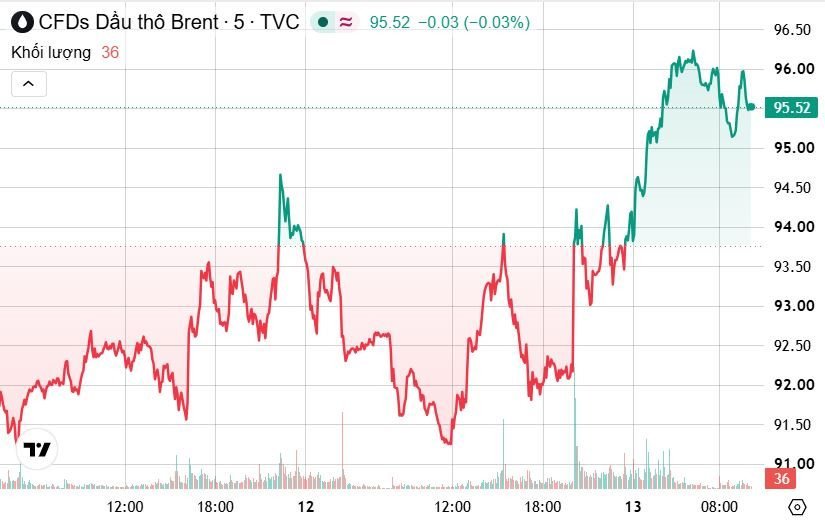
Giá dầu tăng mạnh đầu phiên 13/11 và đang diễn biến khó lường
Động lực phục hồi chủ yếu đến từ tình trạng gián đoạn vận chuyển qua eo biển Hormuz và những diễn biến căng thẳng tại Trung Đông. Theo thông tin từ Iran, 4 tàu chở dầu đã bị trúng bom sau khi phớt lờ cảnh báo, trong khi các vụ tấn công nhằm vào tàu thuyền và cơ sở hạ tầng năng lượng trong khu vực tiếp tục gia tăng.
Tuyên bố của Tổng thống Mỹ Donald Trump rằng Washington không cần một thỏa thuận với Iran cũng góp phần thúc đẩy giá dầu. Bên cạnh đó, Ukraine tiếp tục các cuộc tấn công nhằm vào cơ sở hạ tầng năng lượng của Nga, trong đó có cảng Ust-Luga bên bờ biển Baltic. Các cuộc tấn công bằng máy bay không người lái được cho là đã gây hỏa hoạn và làm hư hại một phần hệ thống bể chứa nhiên liệu tại khu vực cảng xuất khẩu dầu mỏ, sản phẩm dầu mỏ và ngũ cốc quan trọng này.
Tuy nhiên, triển vọng nguồn cung gia tăng vẫn là yếu tố hạn chế đà tăng của giá dầu. Sản lượng dầu thô của OPEC+ tăng trong tháng 10, chủ yếu nhờ sản lượng của Saudi Arabia cao hơn. Điều này khiến thị trường phải cân nhắc giữa nguy cơ thiếu hụt nguồn cung do xung đột và khả năng nguồn cung toàn cầu tiếp tục được bổ sung. Giá dầu Brent và WTI vẫn hướng tới mức giảm trong tuần, bất chấp nhịp phục hồi trong phiên gần nhất.
Vàng tăng nhẹ nhưng vẫn ở vùng giá thấp
Giá vàng giao ngay sáng 13/11 tăng 0,2%, lên 3.883,05 USD/ounce, hợp đồng vàng tương lai Mỹ giao tháng 12 gần như đi ngang ở mức 3.887 USD/ounce. Nhịp phục hồi này diễn ra sau khi giá vàng giảm khoảng 3% trong phiên 12/11, có thời điểm xuống 3.852,10 USD/ounce theo dữ liệu Kitco, mức thấp nhất trong hơn một năm. Tính đến sáng 13/11, vàng đã giảm khoảng 4,4% trong tuần.
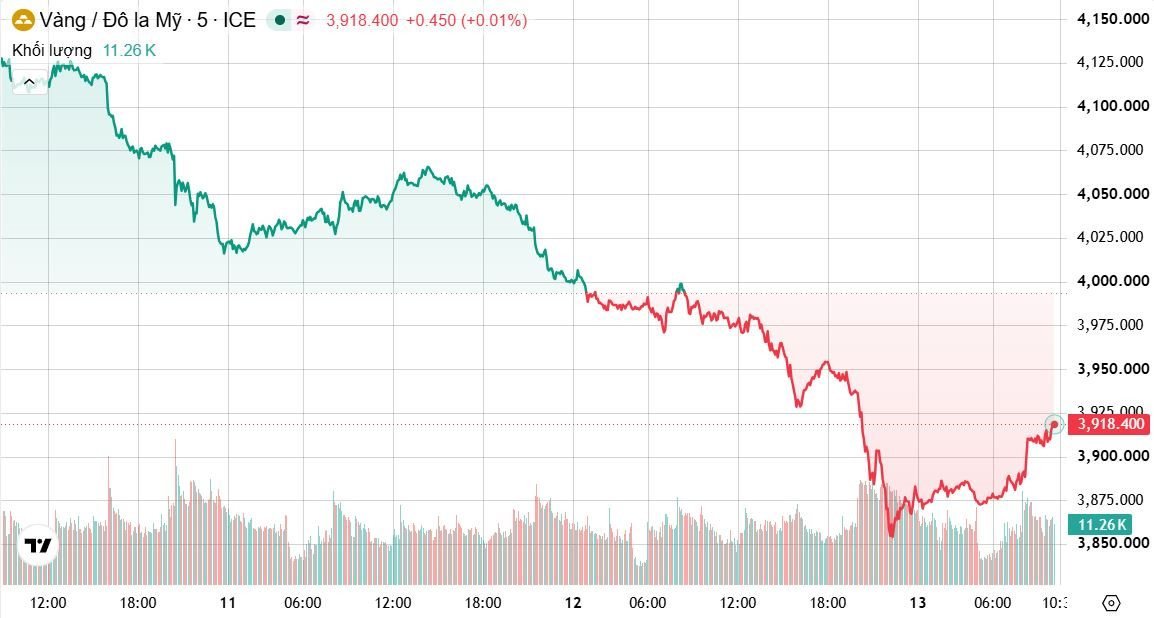
Giá vàng giảm cuối phiên 12/11 và hồi nhẹ khi sang phiên 13/11 nhưng vẫn dưới ngưỡng 4000 USD/ounce
Đáng chú ý, triển vọng lãi suất tăng đang làm suy yếu sức hấp dẫn của vàng, bất chấp vai trò truyền thống của kim loại quý này trong phòng ngừa lạm phát và rủi ro kinh tế. Giá dầu tăng, đồng USD mạnh lên và lợi suất trái phiếu kho bạc Mỹ tăng khiến chi phí cơ hội nắm giữ tài sản không sinh lãi như vàng trở nên cao hơn.
Các kim loại quý khác cũng phục hồi nhẹ trong phiên sáng 13/11. Giá bạc giao ngay tăng 0,1%, lên 50,07 USD/ounce; bạch kim tăng 0,3%, lên 1.523,55 USD/ounce; palladium tăng 0,3%, lên 996,84 USD/ounce. Tuy nhiên, cả ba mặt hàng này vẫn hướng tới một tuần giảm giá. Trong phiên 12/11, giá bạc có thời điểm xuống 49,59 USD/ounce, bạch kim xuống 1.507 USD/ounce và palladium xuống 967 USD/ounce.
Trên thị trường Trung Quốc, đợt bán tháo kim loại quý cũng thể hiện rõ trong giao dịch qua đêm. Hợp đồng vàng COMEX giảm 2,97%, có thời điểm xuyên thủng ngưỡng 3.900 USD/ounce và xuống 3.856,7 USD/ounce. Bạc COMEX giảm 3,94%. Hợp đồng vàng giao dịch nhiều nhất trên Sàn giao dịch hàng hóa Thượng Hải (SHFE) giảm 2,87%, trong khi bạc giảm 3,43%.
Đồng chạm đáy hơn 3 tháng, nhôm xuất hiện tình trạng khan hiếm nguồn cung
Giá đồng chuẩn trên Sàn giao dịch Kim loại London (LME) có thời điểm giảm xuống 13.515 USD/tấn trong phiên 12/11, mức thấp nhất kể từ ngày 20/7. Đây là diễn biến đáng chú ý trong bối cảnh thị trường ngày càng lo ngại về triển vọng đầu tư vào hạ tầng AI và nhu cầu kim loại phục vụ các dự án điện, trung tâm dữ liệu.
Các kim loại công nghiệp khác trên LME cũng phần lớn giảm giá. Nhôm giảm 1,5%, xuống 3.022 USD/tấn; kẽm giảm 1,4%, xuống 3.704 USD/tấn; chì giảm 0,2%, xuống 1.879 USD/tấn; thiếc giảm 1,2%, xuống 45.985 USD/tấn. Riêng niken tăng 0,3%, lên 16.235 USD/tấn.
Trái với xu hướng suy yếu của giá nhôm, thị trường vật chất đang xuất hiện tình trạng khan hiếm nguồn cung đáng chú ý. Chênh lệch giữa giá nhôm giao ngay và hợp đồng kỳ hạn 3 tháng trên LME đạt 176,80 USD/tấn, mức cao nhất trong 36 năm, kể từ tháng 11/1990. Đây là trạng thái backwardation, trong đó giá giao ngay cao hơn đáng kể so với giá giao hàng trong tương lai, phản ánh nhu cầu kim loại giao ngay đang vượt khả năng cung ứng ngắn hạn.
Lượng nhôm tồn kho tại các kho đăng ký của LME giảm hơn một nửa kể từ tháng 1, xuống còn 226.350 tấn. Đáng chú ý, lượng nhôm có sẵn hoặc được bảo đảm trên sàn hầu như chỉ là nhôm có nguồn gốc từ Nga. Theo nhà phân tích Uday Patel của Wood Mackenzie, nguồn cung nhôm Nga hiện đóng vai trò chủ yếu đối với lượng kim loại sẵn có trên LME. Dữ liệu giao dịch cũng cho thấy một tổ chức đang nắm giữ 30-39% chứng quyền nhôm của sàn, càng làm gia tăng tình trạng tập trung nguồn cung.
Trên Sàn giao dịch tương lai Thượng Hải, đường cong giá nhôm cũng ở trạng thái nghịch đảo. Hợp đồng tháng 11 giao dịch cao hơn 350 nhân dân tệ, tương đương 52,50 USD/tấn, so với hợp đồng tháng 12. Trong khi đó, hợp đồng nhôm kỳ hạn 3 tháng trên LME giảm 0,5%, xuống 3.053 USD/tấn trong phiên 12/11.
Như vậy, thị trường nhôm đang tồn tại hai xu hướng trái chiều: giá hợp đồng kỳ hạn chịu sức ép từ tâm lý chung của nhóm kim loại công nghiệp, nhưng nguồn cung vật chất ngắn hạn lại có dấu hiệu thắt chặt nghiêm trọng. Đây là yếu tố có thể khiến giá nhôm tiếp tục biến động mạnh trong thời gian tới.
Tại Trung Quốc, báo cáo qua đêm của Shanghai Metals Market (SMM) công bố sáng 13/11 cho thấy phần lớn kim loại cơ bản trên SHFE giảm giá. Hợp đồng đồng giảm 0,08%, nhôm giảm 0,13%, kẽm giảm 0,49%, thiếc giảm 0,11% và niken giảm 0,11%. Ngược lại, chì tăng 0,54%. Trên thị trường nguyên liệu thép, quặng sắt giảm 0,52%, trong khi thép không gỉ tăng 0,14%.
Lúa mì, ngô và đậu tương đồng loạt giảm do USD mạnh lên
Thị trường nông sản thế giới chịu sức ép trong phiên 12/11 khi đồng USD tăng lên mức cao nhất trong gần 19 tháng, làm giảm sức cạnh tranh của nông sản Mỹ trên thị trường xuất khẩu. Các hợp đồng lúa mì, ngô và đậu tương trên sàn Chicago (CBOT) đồng loạt đi xuống, trong đó lúa mì ghi nhận mức giảm mạnh nhất.
Cụ thể, hợp đồng lúa mì giao tháng 12/2026 giảm 2,5%, xuống 5,8425 USD/giạ; ngô giao tháng 12/2026 giảm 1,2%, xuống 4,425 USD/giạ; đậu tương giao tháng 1/2027 giảm 1%, xuống 12,19 USD/giạ.
Ngoài tác động từ đồng USD, hoạt động bán đậu tương của nông dân Mỹ cũng góp phần gây áp lực lên giá. Giới giao dịch đồng thời bắt đầu loại bỏ phần bù rủi ro liên quan đến hiện tượng El Niño khỏi giá nông sản khi điều kiện thời tiết tại một số khu vực sản xuất lớn có dấu hiệu thuận lợi hơn.
Báo cáo cung cầu tháng 11 của Bộ Nông nghiệp Mỹ (USDA) đưa ra một số điều chỉnh đáng chú ý đối với triển vọng sản xuất và thương mại nông sản niên vụ 2026-2027. Cơ quan này hạ dự báo năng suất ngô Mỹ xuống 179,6 giạ/mẫu Anh, so với mức 181,2 giạ trước đó. Sản lượng ngô dự kiến giảm 141 triệu giạ, xuống 15,9 tỷ giạ.
Đối với đậu tương, USDA nâng dự báo xuất khẩu thêm 25 triệu giạ, đồng thời hạ tồn kho cuối kỳ 15 triệu giạ, xuống 300 triệu giạ. Những điều chỉnh này phần nào hỗ trợ triển vọng cung cầu của ngô và đậu tương, nhưng chưa đủ để đảo ngược xu hướng giảm giá trước sức ép từ đồng USD và hoạt động bán ra trên thị trường.
Cà phê Arabica phục hồi
Giá Arabica phục hồi nhẹ sau khi chạm mức thấp nhất trong 6 tuần. Giá cà phê Arabica trên sàn ICE tăng 0,4%, lên 2,656 USD/pound, tương đương 265,6 cent/pound trong phiên sáng 13/11. Trước đó, trong phiên 12/11, giá giảm 1,2%, xuống 2,627 USD/pound và có thời điểm chạm 2,6215 USD/pound, mức thấp nhất trong 6 tuần.
Triển vọng nguồn cung cải thiện tại Brazil tiếp tục là yếu tố hạn chế đà phục hồi. Theo Hiệp hội Xuất khẩu Cà phê Brazil (Cecafé), quốc gia sản xuất cà phê lớn nhất thế giới đã xuất khẩu 5,02 triệu bao cà phê nhân xanh trong tháng 10, tăng gần 31% so với cùng kỳ năm trước. Đây cũng là mức xuất khẩu tháng 10 cao nhất từng được ghi nhận.
Bên cạnh đó, điều kiện thời tiết thuận lợi tại Brazil đang giúp giảm bớt lo ngại về nguy cơ hạn hán do El Niño đối với vụ mùa 2027-2028. Điều này khiến thị trường phải đánh giá lại phần bù rủi ro nguồn cung từng được phản ánh trong giá cà phê trước đó.
Giá đường tiếp tục giảm, ca cao chịu áp lực từ nhu cầu
Giá đường thô tiếp tục đi xuống do nhu cầu mua thực tế yếu và triển vọng giá năng lượng suy giảm. Hợp đồng đường thô trên sàn ICE giảm 1,9%, xuống 18,13 cent/pound. Trước đó, mặt hàng này đã chạm mức thấp nhất trong 5 tuần, ở 17,92 cent/pound vào ngày 10/11. Trái chiều, đường trắng tăng 1,2%, lên 505,70 USD/tấn.
Giá năng lượng suy yếu khiến các nhà máy đường tại Brazil có xu hướng ưu tiên sản xuất đường thay vì ethanol, qua đó có thể làm tăng lượng đường cung ứng ra thị trường. Tuy nhiên, triển vọng nguồn cung tại khu vực trung nam Brazil lại xuất hiện một số yếu tố hỗ trợ giá. Sản lượng đường của khu vực này trong nửa cuối tháng 10 giảm 0,7% so với cùng kỳ năm trước, xuống 2,08 triệu tấn.
Trong khi đó, thị trường ca cao vẫn chịu sức ép từ lo ngại nhu cầu tiêu thụ sô cô la suy yếu. Trong phiên 10/11, giá ca cao London giảm 4%, xuống 3.746 bảng Anh/tấn, sau khi có thời điểm chạm 3.697 bảng Anh/tấn, mức thấp nhất trong 4 tháng. Tại New York, giá ca cao giảm 4,45%, xuống 4.892 USD/tấn, sau khi chạm đáy 4.830 USD/tấn.
Hoạt động bán ra của các quỹ đầu tư cùng lượng tồn kho gia tăng trên các sàn giao dịch đang khiến tâm lý thị trường trở nên bi quan hơn. Dù vậy, nguồn cung từ Bờ Biển Ngà, quốc gia sản xuất ca cao lớn nhất thế giới, vẫn là yếu tố cần theo dõi khi lượng ca cao đưa về các cảng nước này thấp hơn đáng kể so với cùng kỳ năm trước.
Dầu cọ phục hồi, tồn kho Malaysia vẫn cao
Trên thị trường dầu thực vật, giá dầu cọ Malaysia tiếp tục tăng phiên thứ hai liên tiếp trong ngày 12/11, được hỗ trợ bởi diễn biến tích cực của các thị trường dầu thực vật lớn khác, đặc biệt là dầu cọ và dầu đậu tương trên sàn Dalian.
Hợp đồng dầu cọ chuẩn giao tháng 1 trên sàn Bursa Malaysia tăng 29 ringgit, tương đương 0,66%, lên 4.439 ringgit (1.087,99 USD)/tấn khi đóng cửa. Trước đó, dữ liệu Palm Oil Daily ngày 13/11 ghi nhận giá dầu cọ thô Malaysia ở mức khoảng 4.122 ringgit/tấn, tương đương 1.012 USD/tấn, tăng 2,87% so với phiên trước. Đây là các mức giá được ghi nhận tại những thời điểm cập nhật khác nhau.
Đà tăng của dầu cọ được hỗ trợ bởi hợp đồng dầu cọ giao dịch sôi động nhất trên sàn Dalian tăng 2,55%, trong khi hợp đồng dầu đậu tương tại đây tăng 0,46%. Tuy nhiên, giá dầu đậu tương trên Sở Giao dịch hàng hóa Chicago lại giảm 0,44%.
Áp lực tồn kho vẫn là yếu tố đáng chú ý. Theo số liệu được Palm Oil Daily dẫn lại, tồn kho dầu cọ Malaysia trong tháng 10 tăng 3,15%, lên khoảng 3,62 triệu tấn, mức cao kỷ lục. Điều này khiến một bộ phận nhà giao dịch tranh thủ chốt lời sau khi giá tiến đến các ngưỡng kháng cự quan trọng. Đồng ringgit Malaysia giảm 0,15% so với USD cũng góp phần khiến dầu cọ trở nên rẻ hơn đối với người mua nước ngoài.
Chứng khoán biến động, đồng USD và kỳ vọng lãi suất chi phối thị trường hàng hóa
Phiên giao dịch ngày 12/11 tại Mỹ chứng kiến các chỉ số chính đồng loạt giảm điểm khi cổ phiếu Nvidia lao dốc sau thông tin CEO Jensen Huang rời nhiệm sở, trong khi đà tăng của nhóm năng lượng không đủ bù đắp áp lực bán của cổ phiếu công nghệ.
Cổ phiếu Nvidia giảm 4,3%, dù đã phục hồi đáng kể so với mức thấp nhất trong ngày, sau khi có thời điểm giảm gần 12%. Cổ phiếu của các doanh nghiệp liên quan đến AI cũng chịu áp lực. Nebius giảm 16,8%, CoreWeave giảm 6,9%, IREN giảm 6,5% và Applied Digital giảm 5,4%. Chỉ số Philadelphia Semiconductor giảm 0,5% sau khi tăng mạnh 17,2% trong 4 phiên giao dịch trước đó.
Trái lại, một số đối thủ cạnh tranh của Nvidia như Broadcom, Advanced Micro Devices (AMD) và Alphabet tăng giá. Chỉ số năng lượng S&P 500 tăng 1,5%, ghi nhận phiên tăng thứ tư liên tiếp, nhờ giá dầu phục hồi và diễn biến tích cực của cổ phiếu các doanh nghiệp năng lượng.
Kết thúc phiên 12/11, chỉ số Dow Jones giảm 189,40 điểm, tương đương 0,36%, xuống 52.297,09 điểm. S&P 500 giảm 26,98 điểm, tương đương 0,35%, xuống 7.592,40 điểm; Nasdaq Composite giảm 100,10 điểm, tương đương 0,39%, xuống 25.366,09 điểm.
Tại châu Á trong phiên 13/11, thị trường chứng khoán có dấu hiệu ổn định trở lại. Chỉ số MSCI rộng nhất về cổ phiếu khu vực châu Á - Thái Bình Dương ngoài Nhật Bản tăng 0,26%, đảo ngược một phần mức giảm 1,3% của phiên trước. Kospi của Hàn Quốc tăng 2,35%, trong khi Nikkei 225 của Nhật Bản tăng 1,4%. Hợp đồng tương lai Nasdaq và S&P 500 tăng hơn 0,2%, còn EUROSTOXX 50 giảm 0,37%.
Một trong những yếu tố có ảnh hưởng lớn nhất đến thị trường hàng hóa hiện nay là triển vọng chính sách tiền tệ Mỹ. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 2 năm có thời điểm lên 4,8920%, mức cao nhất trong một tháng, trong khi lợi suất kỳ hạn 10 năm tăng lên 5,1433%, mức cao nhất trong ba tuần. Riêng lợi suất trái phiếu kỳ hạn 2 năm đã tăng 34 điểm cơ bản trong hai phiên gần nhất, mức tăng mạnh nhất trong hai ngày trong vòng 3,5 năm.
Đồng USD duy trì gần mức cao nhất trong 19 tháng. Chỉ số USD Index giảm nhẹ 0,05%, xuống 103,17 trong phiên sáng 13/11, nhưng vẫn hướng tới mức tăng khoảng 0,9% trong tuần, mức tăng hàng tuần lớn nhất trong hơn một tháng. Đồng euro giảm 0,1%, xuống 1,1049 USD, trong khi đồng yên Nhật giao dịch ở mức 159,875 yên/USD, gần ngưỡng 160 yên/USD khiến giới giao dịch lo ngại khả năng chính phủ Nhật Bản can thiệp. Đồng AUD ở mức 0,68 USD, còn USD/CHF ổn định quanh 0,835.
Áp lực lên đồng yên gia tăng trong bối cảnh lợi suất trái phiếu Mỹ tăng và kỳ vọng Fed tiếp tục nâng lãi suất. Bộ trưởng Tài chính Nhật Bản Satsuki Katayama cho biết chính phủ sẽ có phản ứng thích hợp trước những biến động của thị trường tiền tệ. Trong khi đó, Ngân hàng Dự trữ Liên bang New York cho biết đã mua 79,4 tỷ yên, tương đương 497,37 triệu USD, trên thị trường giao ngay vào ngày 31/7, đồng thời bán euro từ Quỹ Bình ổn Ngoại hối trong khuôn khổ hoạt động can thiệp phối hợp giữa Mỹ và Nhật Bản.
Những diễn biến trên cho thấy thị trường hàng hóa đang chịu tác động đồng thời từ ba yếu tố chính: căng thẳng địa chính trị, triển vọng lãi suất Mỹ và sự thay đổi trong kỳ vọng tăng trưởng kinh tế. Giá dầu được hỗ trợ bởi rủi ro gián đoạn nguồn cung, trong khi vàng và các kim loại công nghiệp chịu sức ép từ đồng USD mạnh cùng lợi suất trái phiếu tăng. Đối với nông sản, đồng bạc xanh tăng giá và triển vọng nguồn cung tại các quốc gia sản xuất lớn đang là những yếu tố hạn chế khả năng phục hồi.
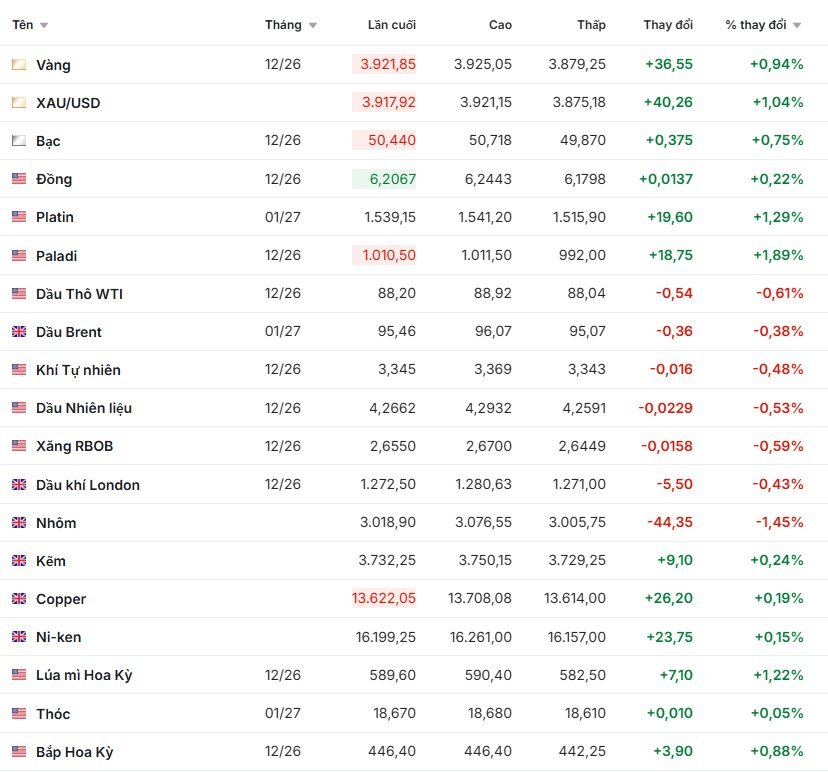
Giá một số hàng hóa, ghi nhận sáng 13/11:
Tạp chí Nhịp sống thị trường